
 legalposition.clients24@gmail.com


Кредитні правовідносини
Спори щодо стягнення кредитної заборгованості є однією з поширених категорій цивільних справ. Банківські установи та інші кредитори звертаються до суду з вимогами про стягнення не лише основної суми кредиту, а й нарахованих відсотків, комісій, штрафних санкцій, пені та судових витрат. У результаті загальний розмір заявлених вимог може істотно перевищувати суму фактично отриманих кредитних коштів.
Для позичальника важливо розуміти, що рішення суду першої інстанції не завжди є остаточним результатом спору. Якщо особа не погоджується із сумою стягнення, складом заборгованості або висновками суду, вона має право оскаржити рішення в апеляційному порядку. На цій стадії суд повторно перевіряє доводи сторін, правильність застосування норм права та обґрунтованість визначеної до стягнення суми.
До компанії звернулася клієнтка, яка потребувала правової допомоги в оскарженні рішення Покровського міського суду Дніпропетровської області від 23 вересня 2025 року. Згідно з цим рішенням, на її користь АТ «Сенс Банк» було стягнуто 93 853 грн 83 коп., що включали кредитну заборгованість, відсотки та судові витрати.
Клієнтка не погоджувалася з таким розміром фінансових зобов’язань і вирішила скористатися правом на апеляційний перегляд справи. Основним завданням було домогтися перевірки рішення суду першої інстанції та зменшення суми, яка підлягала стягненню.
Дії адвоката та результат
- Після аналізу матеріалів справи адвокатом було підготовлено апеляційну скаргу на рішення суду першої інстанції. У документі були викладені правові доводи щодо необхідності перегляду висновків суду та розміру заборгованості, визначеної до стягнення.
- Підготовка апеляційної скарги передбачала оцінку рішення суду, заявлених банком вимог, розрахунку заборгованості та обставин, які мали значення для правильного вирішення спору. Важливим було не лише подати скаргу, а й належним чином обґрунтувати, чому початковий розмір стягнення підлягає перегляду.
- Адвокат також взяв участь у судовому засіданні апеляційної інстанції, де представляв інтереси клієнтки та підтримував вимоги апеляційної скарги.
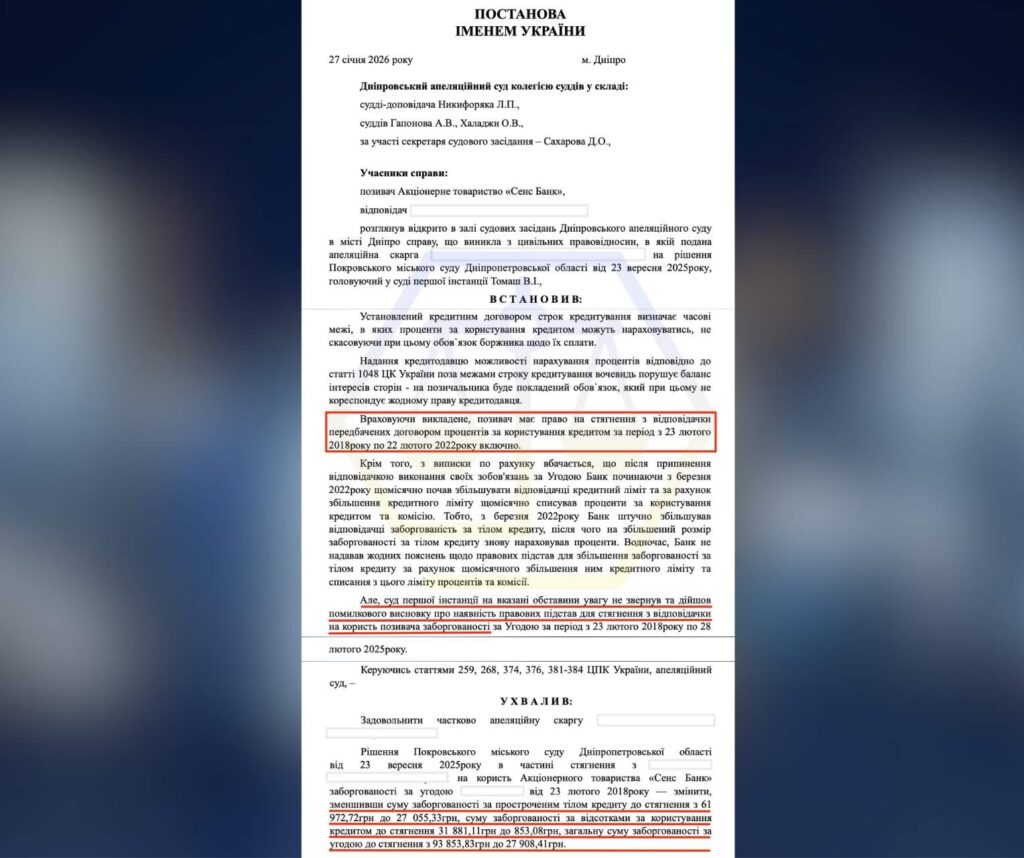
27 січня 2026 року Дніпровський апеляційний суд переглянув справу та зменшив суму боргу з 93 853 грн до 27 908 грн. Сума кредитної заборгованості зменшилася приблизно у 3,5 раза. Для клієнтки це означало суттєве зменшення фінансового навантаження та позитивний результат судового захисту її інтересів.
Аргументи суду
Дніпровський апеляційний суд дійшов висновку про наявність підстав для зміни судового рішення та суттєвого зменшення суми стягнення, спираючись на такі висновки:
- Доведеність факту укладення договору та отримання коштів
Суд відхилив доводи апелянта щодо неотримання кредиту, встановивши, що 23 лютого 2018 року клієнтка особисто підписала анкету-заяву, оферту та паспорти споживчого кредиту, а з виписки по картковому рахунку вбачається перерахування коштів у розмірі 15 005,30 грн і подальше їх активне використання для розрахунків та переказів. - Встановлення реального строку дії кредитування
Суд першої інстанції помилково погодився з розрахунком банку за період з лютого 2018 року по лютий 2025 року. Колегія суддів встановила, що початковий строк кредитування становив 24 місяці, а з огляду на належне виконання зобов’язань до лютого 2020 року — його було пролонговано ще на 24 місяці (до 22 лютого 2022 року). Оскільки після цього відповідачка почала допускати порушення, а банк не надав доказів нової пролонгації, строк кредитування остаточно сплинув 22 лютого 2022 року. - Незаконність нарахування договірних відсотків поза межами строку кредитування
Посилаючись на правову позицію Великої Палати Верховного Суду у справі № 444/9519/12, апеляційний суд зазначив, що зі спливом строку кредитування право банку нараховувати передбачені договором проценти припиняється. Усі нарахування процентів після 22 лютого 2022 року є безпідставними, оскільки кредитор поза межами строку кредиту може захищати свої права виключно за нормами ст. 625 ЦК України, а не продовжувати договірні нарахування. - Штучне збільшення банком тіла кредиту
Дослідивши виписку по рахунку, апеляційний суд з’ясував, що починаючи з березня 2022 року банк в односторонньому порядку щомісячно збільшував відповідачці кредитний ліміт і за цей рахунок списував проценти та комісії, тим самим штучно збільшуючи тіло боргу, на яке повторно нараховував проценти. Жодних правових підстав для таких дій позивач не довів, через що розрахунки банку за період після 22 лютого 2022 року суд відхилив. - Зменшення суми заборгованості в понад 3,3 раза
Встановивши дійсні часові межі кредитування, суд визнав обґрунтованими вимоги лише в межах 27 908,41 грн (із яких тіло кредиту — 27 055,33 грн, а відсотки та овердрафт — 853,08 грн замість заявлених банком 31 881,11 грн), зменшивши початковий розмір стягнення з 93 853,83 грн.
Проблеми, з якими стикаються клієнти
У справах про стягнення кредитної заборгованості клієнти часто стикаються з тим, що банк включає до розрахунку не лише основну суму кредиту, а й проценти, комісії, овердрафт та інші платежі. Без аналізу договору й банківської виписки складно визначити, чи є всі нарахування законними.
Найпоширеніші проблеми:
- Незрозумілий розрахунок боргу.
Банк може збільшувати тіло кредиту за рахунок списання процентів і комісій, а потім повторно нараховувати проценти на збільшену суму. - Нарахування процентів після завершення строку кредитування.
Після закінчення строку дії кредитного договору банк не має права безпідставно продовжувати нараховувати договірні проценти. - Відсутність доказів пролонгації договору.
Автоматичне продовження кредитної лінії можливе лише за умов, передбачених договором і підтверджених поведінкою сторін. У цій справі після 22 лютого 2022 року банк не довів наявність нової пролонгації. - Пасивна позиція відповідача.
Якщо позичальник не заперечує проти розрахунку банку та не надає власних доказів, суд може погодитися із заявленою сумою боргу. - Неправильний розподіл судових витрат.
У разі часткового задоволення позову судові витрати розподіляються пропорційно. Це може істотно вплинути на остаточну суму, яку повинен сплатити позичальник.
У розглянутій справі апеляційний суд врахував строк кредитування та відхилив необґрунтовані нарахування після його завершення. У результаті борг було зменшено з 93 853,83 грн до 27 908,41 грн.
Поради адвоката з кредитних правовідносин
Кредитна заборгованість не завжди означає, що позичальник повинен беззастережно сплачувати всю суму, зазначену у вимозі кредитора. Особливо це стосується випадків, коли сума нарахованих процентів, комісій або інших платежів істотно перевищує розмір фактично отриманого кредиту. Водночас вирішувати проблему потрібно системно та документально, а не лише шляхом усних домовленостей.
- Не ігноруйте вимоги кредитора. Відсутність реакції не припиняє нарахування заборгованості та може призвести до звернення кредитора до суду або передачі права вимоги іншій фінансовій компанії. Доцільно отримати письмову інформацію про структуру боргу: окремо основну суму кредиту, проценти, комісії, штрафні санкції та інші платежі.
- Перевіряйте, кому саме належить право вимоги. Якщо з вами комунікує не первісний кредитор, а інша фінансова чи колекторська компанія, необхідно перевірити підстави її звернення. Позичальник має право знати, чи відбулося відступлення права вимоги, хто є чинним кредитором і на підставі яких документів він вимагає сплату.
- Не погоджуйтеся на реструктуризацію без письмових умов. Усна обіцянка «закрити кредит» після внесення певної суми не гарантує припинення зобов’язань. До здійснення платежу слід отримати документ від кредитора — гарантійний лист, договір реструктуризації, додаткову угоду або інший письмовий документ. У ньому мають бути чітко зазначені погоджена сума, строк оплати, порядок її внесення, а також підтвердження, що після виконання умов залишок боргу буде списано і кредитор не матиме подальших фінансових претензій.
- Зберігайте всі документи та підтвердження оплат. Кредитний договір, додатки до нього, листування, повідомлення, розрахунки заборгованості, квитанції та банківські виписки можуть бути важливими доказами під час переговорів або судового спору. Платежі варто здійснювати лише за реквізитами, наданими чинним кредитором, із чітким призначенням платежу.
- Не визнавайте борг у більшому розмірі, ніж він підтверджений документально. Листування, заяви чи підписані документи можуть мати правове значення. Тому перед підписанням заяви, графіка платежів або угоди про реструктуризацію необхідно перевірити, чи не містить документ безумовного визнання всієї заявленої суми та додаткових невигідних умов.
- Оцінюйте можливість досудового врегулювання. Переговори з кредитором можуть бути ефективним способом зменшити фінансове навантаження.
- Звертайтеся до адвоката до внесення значних платежів. Правовий аналіз договору, розрахунку боргу та документів кредитора допомагає оцінити реальні ризики, обрати правильну переговорну позицію й уникнути ситуації, коли позичальник сплачує кошти, але зобов’язання фактично не припиняється.
Головне правило — будь-яка домовленість із кредитором повинна бути підтверджена письмово. Саме це захищає позичальника від повторних вимог щодо вже врегульованого боргу.
Чому варто звертатись до адвоката?
У справах про стягнення кредитної заборгованості банк, як правило, подає до суду власний розрахунок боргу, який може включати тіло кредиту, прострочену заборгованість, проценти, комісії, овердрафт та інші платежі. Для позичальника такий розрахунок часто виглядає складним і незрозумілим. Водночас сам факт подання банком розрахунку ще не означає, що вся зазначена сума є обґрунтованою та підлягає стягненню.
Звернення до адвоката дозволяє провести комплексний аналіз кредитної справи та перевірити, чи відповідають вимоги банку умовам договору і законодавству.
- Перевірка умов кредитного договору
Адвокат аналізує документи, на підставі яких виникли кредитні правовідносини: анкету-заяву, оферту, паспорт споживчого кредиту, договір, умови кредитування та документи щодо пролонгації.
- Перевірка факту отримання та використання кредиту
У судовому спорі важливо встановити, яку саме суму банк фактично надав позичальнику, коли відбулося зарахування коштів, як вони використовувалися та які платежі здійснював клієнт. Для цього аналізуються банківські виписки, рух коштів за рахунком, операції з карткою та документи, надані кредитором.
- Виявлення неправомірного збільшення боргу
У деяких випадках банк може списувати проценти та комісії за рахунок кредитного ліміту, фактично збільшуючи тіло заборгованості. Після цього проценти нараховуються вже на збільшену суму.
- Підготовка заперечень або апеляційної скарги
Якщо суд першої інстанції вже ухвалив рішення на користь банку, адвокат оцінює можливість його оскарження. Апеляційна скарга повинна містити конкретні доводи: які обставини суд не дослідив, які докази не врахував та які норми права застосував неправильно.
- Зменшення суми боргу та судових витрат
За результатами апеляційного перегляду суму заборгованості було зменшено з 93 853,83 грн до 27 908,41 грн. Відповідно було переглянуто і складові боргу: тіло кредиту визначено в розмірі 27 055,33 грн, а проценти та овердрафт — 853,08 грн.
Крім того, апеляційний суд змінив розподіл судових витрат і визначив остаточну суму, яка підлягала стягненню з клієнтки на користь банку, у розмірі 958,03 грн.
Адвокат у кредитній справі допомагає не лише представляти інтереси клієнта в суді, а й перевірити обґрунтованість самої вимоги, встановити законний період нарахувань, виявити помилки у розрахунку та домогтися стягнення лише тієї суми, яка підтверджена доказами. У цій справі професійний захист дозволив зменшити заявлений банком борг більш ніж утричі.
Відгуки клієнтів
Клієнти про ЮК “ПРАВОВА ПОЗИЦІЯ”