 ОСКАРЖЕННЯ РІШЕНЬ ПРО ВІДПОВІДНІСТЬ ПІДПРИЄМСТВ КРИТЕРІЯМ РИЗИКОВОСТІ ПЛАТНИКА ПОДАТКІВ
Найбільш поширеним наслідком є блокування реєстрації податкових накладних у Єдиному реєстрі податкових накладних, що ускладнює розрахунки з контрагентами, формування податкового кредиту та виконання договірних зобов’язань.
 Платник податків має право оскаржити рішення податкової служби в адміністративному та судовому порядку. Своєчасно сформована правова позиція, належні докази реальності операцій і професійний супровід дозволяють захистити бізнес та відновити його нормальну діяльність.
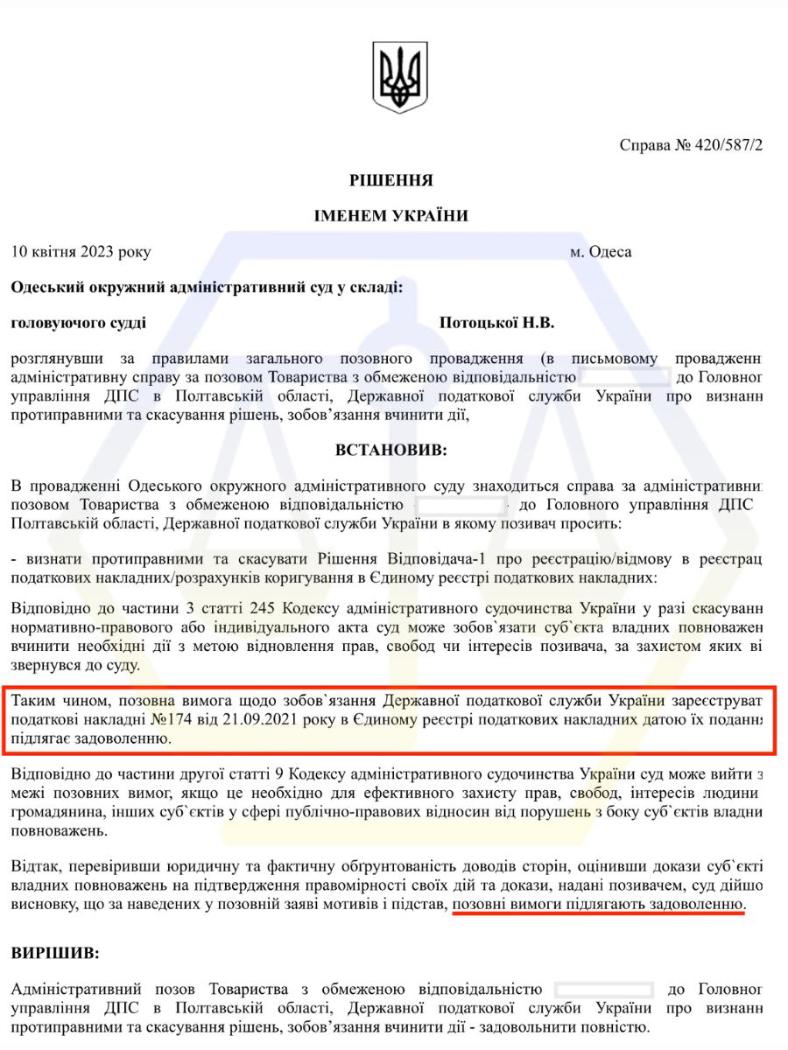
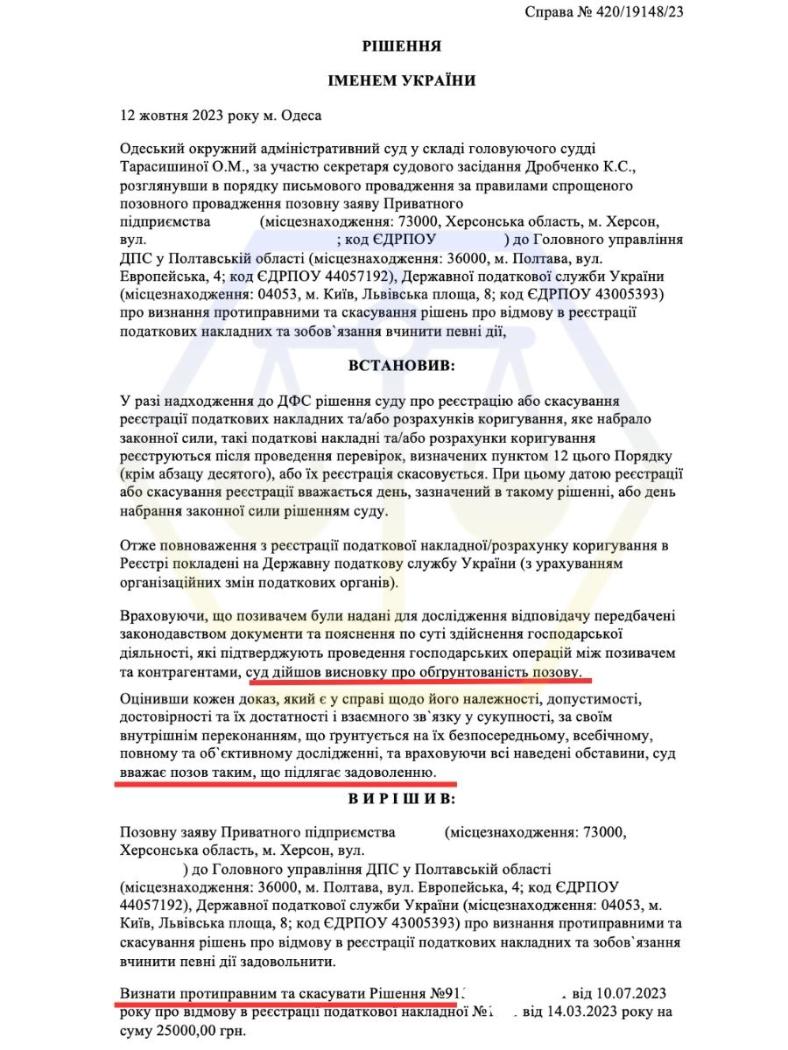
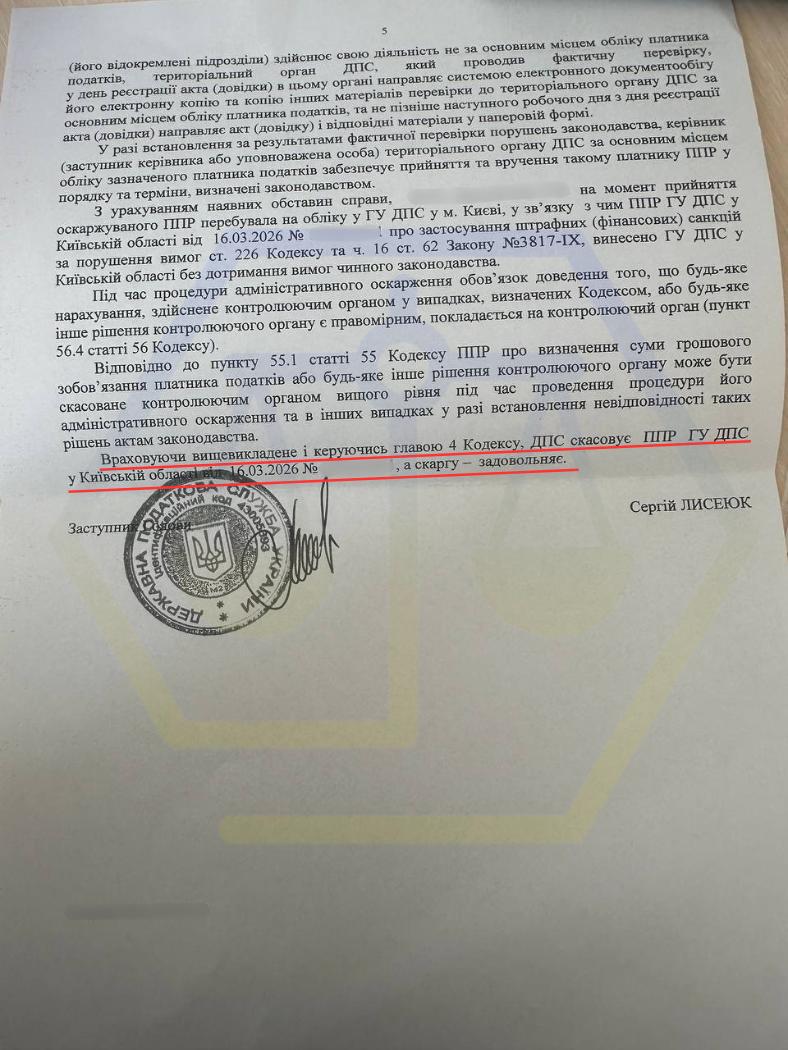
 НАШІ РЕЗУЛЬТАТИ У ПОДАТКОВИХ СПРАВАХ
 НАСЛІДКИ ВКЛЮЧЕННЯ ДО ПЕРЕЛІКУ РИЗИКОВИХ
Блокування податкових накладних.
Підприємство може втратити можливість своєчасно реєструвати податкові накладні та розрахунки коригування, що створює труднощі у відносинах із покупцями та постачальниками.
Ускладнення роботи з контрагентами.
Партнери можуть вимагати додаткові документи, відкладати платежі, відмовлятися від укладення нових договорів або переглядати чинні умови співпраці.
Ризик втрати податкового кредиту.
Нереєстрація податкових накладних може впливати на податковий облік підприємства та створювати додаткове фінансове навантаження.
Репутаційні та операційні втрати.
Статус ризикового платника негативно впливає на довіру до компанії, її ділову репутацію та здатність стабільно виконувати господарські зобов’язання.
 ПОЯСНЮЄМО НА ПРИКЛАДІ
Ситуація: до нашої юридичної компанії звернулося підприємство, яке здійснює імпорт і реалізацію товарів широкого вжитку на території України. Компанія отримала рішення регіональної комісії ДПС про включення до переліку ризикових платників податків.
Підставами, зазначеними у рішенні, стали нібито невідповідність фактичної діяльності задекларованим видам діяльності та сумніви у достовірності первинних бухгалтерських документів.
Наслідком стало автоматичне блокування реєстрації податкових накладних у ЄРПН. Компанія зіткнулася із загрозою зриву розрахунків із контрагентами та втрати можливості повноцінно здійснювати господарську діяльність.
Проведено правовий аналіз рішення ДПС.
Було встановлено, що контролюючий орган не врахував документи, подані підприємством на підтвердження реальності господарської діяльності: договори, транспортні документи, платіжні доручення та банківські виписки.
Виявлено технічні неточності у даних.
Частина суперечностей виникла через некоректні або неоновлені відомості щодо контрагентів у податкових базах.
Зібрано додаткову доказову базу.
Було підготовлено договори суборенди складських приміщень, акти приймання-передачі товару, листування з постачальниками та підтвердження банківських оплат.
Підготовлено адміністративну скаргу.
У скарзі було детально пояснено помилковість висновків комісії ДПС, наведено норми Податкового кодексу України та використано правові висновки Верховного Суду у подібних спорах.
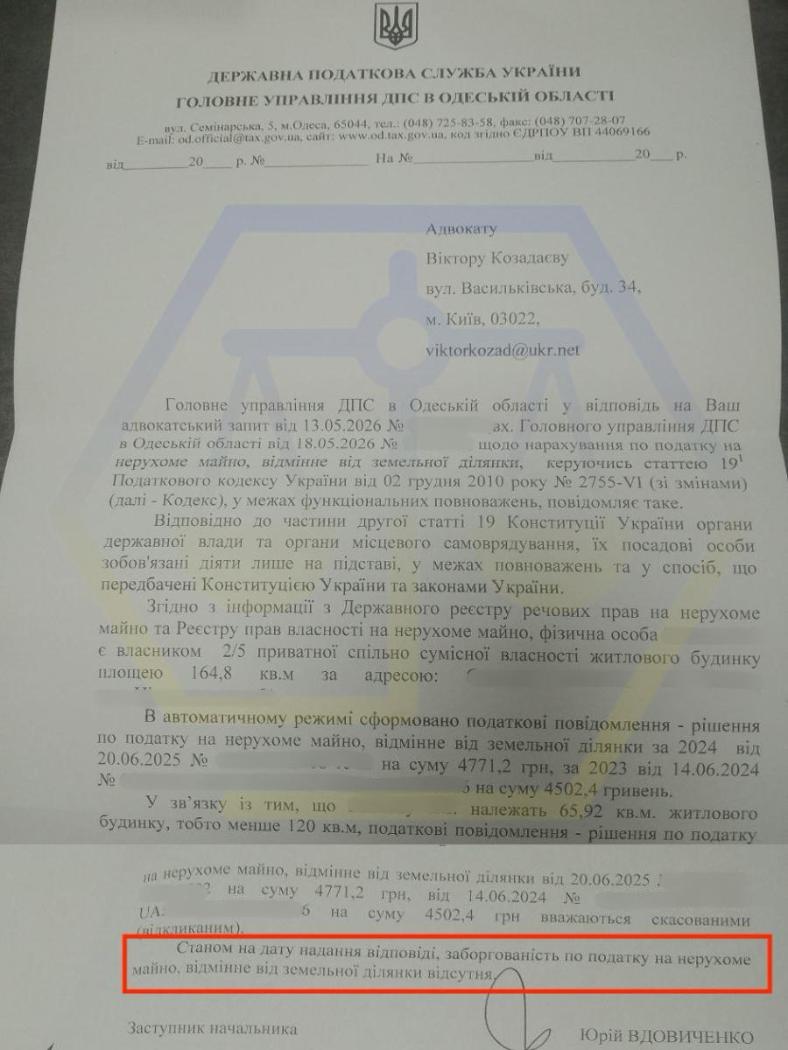
Результат: після відмови в адміністративному порядку було подано позов до адміністративного суду. Суд погодився з правовою позицією сторони захисту, визнав рішення ДПС незаконним та зобов’язав скасувати ризиковий статус підприємства. Компанія відновила можливість реєстрації податкових накладних і продовжила діяльність без відповідних обмежень.
 ПІДСТАВИ ДЛЯ ВКЛЮЧЕННЯ ДО ПЕРЕЛІКУ РИЗИКОВИХ ПЛАТНИКІВ ПОДАТКІВ
Невідповідність фактичної діяльності заявленим видам діяльності.
Питання можуть виникати, якщо податкова звітність або податкові накладні не узгоджуються з інформацією про види діяльності підприємства, його КВЕДи чи ліцензійні документи.
Ознаки нереальності господарських операцій.
Контролюючий орган може посилатися на сумніви щодо економічного змісту операцій або достовірності первинних документів.
Систематичні порушення податкового законодавства.
До уваги можуть братися порушення строків подання звітності, несвоєчасна сплата податкових зобов’язань або значні розбіжності після подання уточнюючих документів.
Розбіжності у податковій звітності.
Підставою для перевірки можуть стати невідповідності між деклараціями, податковими накладними, даними контрагентів у ЄРПН або інформацією у системі електронного адміністрування ПДВ.
Якщо критерії ризиковості застосовані без повного аналізу, належних доказів або з порушенням процедури, рішення ДПС може бути предметом адміністративного чи судового оскарження.
ПРОБЛЕМИ, З ЯКИМИ ДО НАС ЗВЕРТАЮТЬСЯ
АЛГОРИТМ ЗАХИСТУ ПІДПРИЄМСТВА
Аналіз рішення та документів підприємства.
Перевіряємо зміст рішення комісії ДПС, зазначені критерії ризиковості, процедуру його прийняття та документи, які підтверджують реальність господарської діяльності.
Формування доказової бази.
Збираємо та систематизуємо договори, видаткові накладні, акти, платіжні доручення, банківські виписки, транспортні документи, документи щодо складу, персоналу та інших ресурсів підприємства.
Підготовка пояснень і скарги.
Готуємо обґрунтовані пояснення щодо діяльності підприємства, правову позицію та комплект документів для подання до комісії ДПС або вищого контролюючого органу.
Адміністративне оскарження.
Супроводжуємо розгляд скарги, ведемо листування з контролюючими органами, реагуємо на запити та контролюємо дотримання строків розгляду документів.
Судовий захист.
У разі відмови ДПС готуємо адміністративний позов, подаємо необхідні докази, представляємо інтереси клієнта у судових засіданнях та забезпечуємо процесуальний супровід справи.
Контроль виконання рішення.
Після позитивного результату контролюємо скасування ризикового статусу, відновлення реєстрації податкових накладних та фактичне усунення наслідків незаконного рішення.
 ЧИМ МИ МОЖЕМО ВАМ ДОПОМОГТИ?
Супровід справ щодо включення до переліку ризикових платників податків вимагає глибокого знання податкового законодавства, досвіду в адміністративних спорах і вміння працювати з великою кількістю документів.
Аналізуємо правомірність дій ДПС.
Проводимо правовий аналіз рішення комісії, виявляємо процедурні порушення, оцінюємо відповідність висновків податкової фактичним обставинам діяльності компанії.
Готуємо обґрунтовану скаргу та пакет документів.
Розробляємо правову позицію, формуємо документи на підтвердження реальності операцій, враховуємо технічні та формальні аспекти, які можуть бути важливими для результату розгляду.
Представляємо інтереси перед податковими органами.
Беремо на себе комунікацію з ДПС, готуємо відповіді на запити, подаємо клопотання та супроводжуємо процедуру адміністративного оскарження.
Захищаємо бізнес у суді.
Готуємо позов до адміністративного суду, формуємо доказову базу, надаємо письмові пояснення, заперечення та представляємо інтереси клієнта під час судового розгляду.
Допомагаємо відновити роботу підприємства.
Працюємо над скасуванням ризикового статусу, відновленням можливості реєстрації податкових накладних, захистом права на податковий кредит і стабілізацією відносин із контрагентами.
Наша мета — не лише оскаржити незаконне рішення ДПС, а й повернути бізнесу стабільність, репутацію та можливість повноцінно працювати.
Як отримати консультацію?

Залиште заявку
Заповніть форму на сайті, вказавши своє ім’я, номер телефону та місто.

Очікуйте на дзвінок
Ваше звернення прийнято, наші спеціалісти зв’яжуться з Вами найближчим часом.

Термінове питання?
Телефонуйте прямо зараз на +380 98 000 12 11
чому варто звернутись саме до нас?
маємо такі результати
134
Митних спорів
73
Скасовано постанов
109
Оскаржено рішень
11
Податкових спеціалістів
ⓘ Інформація станом на 25.10.2026
Готові отримати безкоштовну консультацію?
Терміновий виклик:
Напишіть нам в онлайн-чат:
Або залиште заявку і ми зателефонуємо
*Ваші дані — це конфіденційна інформація для нас
наша команда
Сичов Олександр Володимирович
Регіональний керівник м.Київ
Дізнатись більшеСичов Олександр Володимирович
Регіональний керівник м.Київ
Керівник офісу та практикуючий адвокат. Поєдную управлінський досвід із багаторічною практикою у сфері права. Здійснюю комплексний правовий супровід клієнтів, представляю та захищаю їхні права й законні інтереси, допомагаю знаходити ефективні рішення...
Читати більше
Чернюк Ганна Вадимівна
Керівник відділу адвокатів м. Києва
Дізнатись більшеЧернюк Ганна Вадимівна
Керівник відділу адвокатів м. Києва
Досвідчений юрист, який спеціалізується на військовому та адміністративному праві. Глибоко занурюється в кожну справу, шукаючи нестандартні рішення там, де типові підходи не спрацьовують. Не просто юрист, а надійна опора для клієнтів у складних...
Читати більше
Козадаєв Віктор Сергійович
Адвокат
Дізнатись більшеКозадаєв Віктор Сергійович
Адвокат
Адвокатська діяльність (представництво прав та інтересів фізичних та юридичних осіб у судах з цивільних (нерухомість, спадщина, земельні спори, встановлення юридичних фактів), господарських, адміністративних справ, у кримінальних провадженнях тощо). ...
Читати більше
Андрощук Анастасія Русланівна
Старший юрист
Дізнатись більшеАндрощук Анастасія Русланівна
Старший юрист
Магістр права, PhD, старший юрист з військових питань. Супровід в отриманні виплат для військовослужбовців. Відстрочка, звільнення зі служби та переведення. Оскарження незаконних дій ТЦК та СП, ВЛК та мобілізації.
Читати більше
Хабенко Сергій Васильович
Регіональний керівник відділу адвокатів
Дізнатись більшеХабенко Сергій Васильович
Регіональний керівник відділу адвокатів
Регіональний керівник, практикуючий адвокат. Спеціалізується на цивільному, адміністративному, військовому та корпоративному праві, а також праві інтелектуальної власності. Має багаторічний досвід у комплексному юридичному супроводі справ будь-якої...
Читати більше
Болковенко Карина Вікторівна
Старший юрист
Дізнатись більшеБолковенко Карина Вікторівна
Старший юрист
Юрист-практик з багаторічним досвідом у складних і чутливих напрямках права: військові питання, міграційне право та юридичний супровід бізнесу. Кожна справа — це індивідуальний підхід, ретельна підготовка документів і чесна оцінка шансів. Не просто ю...
Читати більше
Цимбалюк Леонід Сергійович
Старший юрист
Дізнатись більшеЦимбалюк Леонід Сергійович
Старший юрист
Комплексний юридичний супровід у галузях цивільного, адміністративного, військового, господарського, банківського, житлового права. Скрупульозне та відповідальне відношення до поставлених завдань.
Читати більше
Приколота Євген Олександрович
Керівник офісу м. Київ
Дізнатись більшеПриколота Євген Олександрович
Керівник офісу м. Київ
Досвідчений фахівець у сфері кримінального, військового, адміністративного права. Здійснює правовий супровід кримінальних проваджень, захист прав та інтересів клієнтів на всіх стадіях кримінального процесу, а також надає юридичну допомогу військовосл...
Читати більше
Шишлакова Валерія Валеріївна
Адвокат
Дізнатись більшеШишлакова Валерія Валеріївна
Адвокат
Адвокат у сфері військового права. Спеціалізується на справах, пов’язаних з ВЛК і ТЦК та СП, військовим обліком і відстрочками, звільненням з військової служби, грошовим забезпеченням та належними виплатами, оскарженням рішень, дій і бездіяльності ор...
Читати більше
Січеславський Ігор Анатолійович
Адвокат
Дізнатись більшеСічеславський Ігор Анатолійович
Адвокат
Адвокат з 30-річним стажем юридичної практики, спеціаліст по податковому, військовому, цивільному праву, справам про адміністративні правопорушення. Автор 65 статей в юридичних та бухгалтерськи[ виданнях виданнях, спікер у 120 семінарах та вебінарах,...
Читати більше
Іващенко Юрій Петрович
Старший юрист
Дізнатись більшеІващенко Юрій Петрович
Старший юрист
Юрист із 40-річним досвідом практичної роботи. Експерт у багатьох сферах права. Багаторічний досвід дозволяє ефективно працювати зі складними юридичними ситуаціями та знаходити практичні рішення для клієнтів.
Читати більше
Савченко Тетяна Анатоліївна
Адвокат
Дізнатись більшеСавченко Тетяна Анатоліївна
Адвокат
Адвокат із багаторічним досвідом у сфері кримінального права та процесу. Спеціалізація: кримінальне, військове та адміністративне право. Захист прав та представництво інтересів клієнтів.
Читати більше
Пошивайло Сергій Григорович
Старший юрист
Дізнатись більшеПошивайло Сергій Григорович
Старший юрист
Досвідчений юрист-практик із багаторічним досвідом у сфері військового, адміністративного, кримінального, спадкового та земельного права. Спеціалізується на комплексному юридичному супроводі — консультуванні, представництві інтересів у судах і держав...
Читати більше
Івашковська Каріна Дмитрівна
Старший юрист
Дізнатись більшеІвашковська Каріна Дмитрівна
Старший юрист
Забезпечує супровід у ТЦК та ВЛК, оформлення відстрочки, УБД, виплат (контракт 18–24), виплат родинам загиблих воїнів, рапортів та звільнення зі служби. Захист у кримінальних справах (СЗЧ) та вирішення сімейних спорів (розлучення, аліменти).
Читати більше
Калман Денис Андрійович
Адвокат
Дізнатись більшеКалман Денис Андрійович
Адвокат
Адвокат - практик з багаторічним досвідом у військовому, адміністративному цивільному, сімейному, спадковому, майновому праві. Великий досвід захисту військовослужбовців у складних ситуаціях звільнення зі служби, переведення, проходження ВЛК, отрима...
Читати більше
Ковальчук Валерія Валеріївна
Юрист
Дізнатись більшеКовальчук Валерія Валеріївна
Юрист
Право для мене — не формальність, а інструмент захисту інтересів людини. Спеціалізуюся на військовому, кримінальному та сімейному праві. Формую чітку правову стратегію, захищаю позицію клієнта та супроводжую справу від першої консультації до результа...
Читати більше
Жеребило Андрій Васильович
Керівник відділу адвокатів м. Київ
Дізнатись більшеЖеребило Андрій Васильович
Керівник відділу адвокатів м. Київ
Керівник відділу адвокатів м. Київ. Багаторічний досвід в захисті інтересів Клієнтів в установах, організаціях всіх форм власності. Спеціалізується на військовому, адміністративному, цивільному праві.
Читати більше
Якубівська Юлія Вячеславівна
Старший юрист
Дізнатись більшеЯкубівська Юлія Вячеславівна
Старший юрист
Юрист, магістр права, експерт у галузі військового, адміністративного та кримінального права. Комплексне консультування, представництво та захист інтересів громадян щодо всіх видів виплат. Супровід сімейних спорів, нерухомості та земельних питань.
Читати більше
Ткаченко Ігор Борисович
Адвокат
Дізнатись більшеТкаченко Ігор Борисович
Адвокат
Адвокат має високий рівень професійної компетентності у галузях кримінального та цивільного права, а також у справах про адміністративні правопорушення. Здійснює захист і представництво інтересів клієнтів на різних стадіях судових та інших юридичних ...
Читати більше
Леваненко Владислав Володимирович
Старший юрист
Дізнатись більшеЛеваненко Владислав Володимирович
Старший юрист
Старший юрист із 30-річним досвідом у сфері права. Професійно захищаю права та законні інтереси клієнтів, забезпечую юридичний супровід і знаходжу ефективні рішення у складних правових ситуаціях. Багаторічна практика, відповідальність, конфіденційніс...
Читати більше
Крицкалюк Софія Ігорівна
Юрист
Дізнатись більшеКрицкалюк Софія Ігорівна
Юрист
Консультації у сфері: – військове право (виїзд до ТЦК, оформлення відстрочки, зняття з розшуку, оскарження ВЛК, звільнення з військової служби) – сімейні спори (розірвання шлюбу, аліменти, встановлення батьківства) – виконавче провадження – інші ...
Читати більше
Дурманова Анастасія Віталіївна
Старший юрист
Дізнатись більшеДурманова Анастасія Віталіївна
Старший юрист
Старший юрисконсульт з 5-річним досвідом у сфері права. Спеціалізуюся на аналізі юридичних ситуацій і документів, оцінці перспектив справ та розробці стратегії дій. Маю досвід у різних галузях права. Основні напрямки роботи — військове та адміністрат...
Читати більше
Кудінова Анна Миколаївна
Старший юрист
Дізнатись більшеКудінова Анна Миколаївна
Старший юрист
Спеціалізація охоплює військове, сімейне та цивільне право. У професійній практиці працює зі справами щодо військового обліку, мобілізації, відстрочок, взаємодії з ТЦК, аліментів, розлучення, кредитних зобов’язань та інших цивільно-правових питань. У...
Читати більше
Павлішина Олена Едуардівна
Старший юрист
Дізнатись більшеПавлішина Олена Едуардівна
Старший юрист
Юрист у сфері кримінального, цивільного, адміністративного та військового права. Надає правову допомогу у складних правових питаннях і провадженнях, аналізує обставини справи, оцінює правові ризики та формує обґрунтовану правову позицію. У роботі поє...
Читати більше
Киричук Галина Миколаївна
Адвокат
Дізнатись більшеКиричук Галина Миколаївна
Адвокат
Адвокат. З 2003 року працює у сфері права. Має багаторічний досвід роботи в органах державної виконавчої служби, Міністерстві юстиції України та банківському секторі. Спеціалізується на військових і мобілізаційних питаннях, справах щодо ТЦК та ВЛК, а...
Читати більше
Приходченко Катерина Сергіївна
Адвокат
Дізнатись більшеПриходченко Катерина Сергіївна
Адвокат
Адвокат з досвідом роботи понад 10 років. Спеціалізується на сімейному, військовому та цивільному праві. Має багаторічний досвід роботи в оскарженні рішень, дій та бездіяльності суб’єктів владних повноважень.
Читати більше
Грицик Денис Сергійович
Адвокат
Дізнатись більшеГрицик Денис Сергійович
Адвокат
Адвокат. Загальний стаж в юриспруденції 14 років. Захист в адміністративних, цивільних (кредитні, деліктні, трудові, договірні, земельні, спадкові) спорах. Захист в справах про адміністративні правопорушення. Військове право різних напрямків.
Читати більше
Крамаренко Марія Романівна
Старший юрист
Дізнатись більшеКрамаренко Марія Романівна
Старший юрист
Спеціалізуюсь на юридичних справах, де результат залежить від правильно обраної стратегії. Глибокий аналіз обставин, сильна правова позиція та точна робота з доказами — основа кожної справи. Не просто консультуємо. Вибудовуємо правову стратегію та ...
Читати більше
Данилов Всеволод Юрійович
Керівник дистанційного відділу
Дізнатись більшеДанилов Всеволод Юрійович
Керівник дистанційного відділу
Керівник дистанційного відділу, юрист із практичним досвідом у військовому, кримінальному, сімейному, пенсійному та спадковому праві. Спеціалізуюсь на захисті прав військовослужбовців, супроводі спорів і складних життєвих ситуацій, зокрема питаннях ...
Читати більше
Семенюк Яна Сергіївна
Старший юрист
Дізнатись більшеСеменюк Яна Сергіївна
Старший юрист
Юрист із практичним досвідом у цивільному, адміністративному, військовому та мобілізаційному праві. Основні напрямки роботи — захист прав військовозобов’язаних і військовослужбовців, юридичний супровід питань мобілізації, відстрочки та військового ...
Читати більше
Красовська Дар'я Віталіївна
Юрист
Дізнатись більшеКрасовська Дар'я Віталіївна
Юрист
Спеціалізуюсь на правовому аналізі складних ситуацій, визначенні ризиків і перспектив та підборі оптимальної стратегії захисту прав клієнта. Індивідуальний підхід до кожної справи, врахування всіх обставин та доказів — основа ефективної правової поз...
Читати більше
Магеррамова Нермін Закірівна
Старший юрист
Дізнатись більшеМагеррамова Нермін Закірівна
Старший юрист
Старший юрист, магістр права НАВС. Має юридичний досвід понад 4 роки. Спеціалізується в питаннях цивільного права (кредитні правовідносини, сімейне право), військового права, а також здійснює представництво клієнтів в установах, організаціях всіх фор...
Читати більше
Власюк Богдан Васильович
Старший юрист
Дізнатись більшеВласюк Богдан Васильович
Старший юрист
Практикуючий юрист: військове, кримінальне право та кредитні спори. Комплексний супровід військовослужбовців: облік, відстрочки, оскарження ВЛК, переведення, звільнення й виплати. Захист у спорах із банками та МФО: врегулювання боргу, реструктуриза...
Читати більше
Шаптала Максим Юрійович
Старший юрист
Дізнатись більшеШаптала Максим Юрійович
Старший юрист
Надаю юридичну допомогу військовослужбовцям, військовозобов’язаним та їхнім родинам у питаннях мобілізації, відстрочки, ВЛК, ТЦК та СП, військового обліку, бронювання, звільнення з військової служби та захисту прав військовослужбовців. У сфері пенсій...
Читати більше
Кобилинська Людмила Миколаївна
Старший юрист
Дізнатись більшеКобилинська Людмила Миколаївна
Старший юрист
Юрист, магістр права. Спеціалізується на військовому, адміністративному та кримінальному праві: відстрочка, ВЛК, штрафи та розшук ТЦК, виключення з обліку, СЗЧ, звільнення з військової служби, виплати військовослужбовцям та їхнім сім’ям (грошове забе...
Читати більше
Плохотнюк Данило Сергійович
Старший юрист
Дізнатись більшеПлохотнюк Данило Сергійович
Старший юрист
Юрист у сфері цивільного, адміністративного та військового права. Проводить детальний аналіз ситуацій клієнтів з урахуванням останньої судової практики, допомагає сформувати виважену правову позицію та обрати оптимальний алгоритм дій. Забезпечує якіс...
Читати більше
Тищенко Сергій Михайлович
Старший юрист
Дізнатись більшеТищенко Сергій Михайлович
Старший юрист
Магістр права з досвідом понад 4 роки. Спеціалізується на цивільному, сімейному, спадковому, пенсійному праві, зокрема в питаннях призначення і перерахунку різних видів пенсій, підтвердження стажу та вислуги років. Має практичний досвід врегулювання ...
Читати більше
Славгородська Оксана Василівна
Старший юрист
Дізнатись більшеСлавгородська Оксана Василівна
Старший юрист
Старший юрист з професійним досвідом в юриспруденції понад 11 років. Компетентний підхід у справах з галузі цивільного, корпоративного, адміністративного, військового, банківського, сімейного, спадкового права. Практичний досвід у справах виконавчого...
Читати більше
Кушнаренко Софія Олександрівна
Старший юрист
Дізнатись більшеКушнаренко Софія Олександрівна
Старший юрист
Юрист, яка не просто знаходить потрібну норму закону, а шукає спосіб перетворити її на реальний результат для клієнта. Спеціалізується на військовому та адміністративному праві й судочинстві, цивільному праві та процесі, виконавчому провадженні. Уваж...
Читати більше
Ізовіта Карина Миколаївна
Юрист
Дізнатись більшеІзовіта Карина Миколаївна
Юрист
Зосереджуюсь на комплексному захисті прав та інтересів клієнтів у цивільних, сімейних, військових і соціально-правових питаннях. У своїй практиці супроводжую справи, пов’язані з ДТП, сімейними спорами, проходженням військової служби та реалізацією пр...
Читати більше
Пеньков Семен Юрійович
Старший юрист
Дізнатись більшеПеньков Семен Юрійович
Старший юрист
Юрист-консультант. Спеціалізуюся на військовому, цивільному, кредитному, адміністративному, кримінальному та сімейному праві. Аналізую ситуацію, оцінюю ризики та формую чіткий алгоритм дій для вирішення проблеми клієнта.
Читати більше
Яіков Богдан Сергійович
Старший юрист
Дізнатись більшеЯіков Богдан Сергійович
Старший юрист
Яіков Богдан Сергійович — юрист, який спеціалізується на військовому, кредитному, корпоративному та виконавчому праві. Надаю правову допомогу військовослужбовцям, військовозобов’язаним, фізичним особам та бізнесу. Працюю зі складними правовими ситуа...
Читати більше
Вишневський Руслан Романович
Юрист
Дізнатись більшеВишневський Руслан Романович
Юрист
Фахівець із супроводу юридичних справ у сфері військового. Допомагає розібратися у складних правових ситуаціях, визначити можливі шляхи вирішення питання та організувати подальший юридичний супровід. Основний фокус — військове право, мобілізаційні пи...
Читати більше
Жива Аліса Геннадіївна
Старший юрист
Дізнатись більшеЖива Аліса Геннадіївна
Старший юрист
Юрист у сфері військового права. Допомагає військовослужбовцям та членам їхніх сімей у вирішенні юридичних питань, пов'язаних із проходженням військової служби, виплатами, переведенням, звільненням, ВЛК та оскарженням рішень.
Читати більше
Вірьовка Анна Сергіївна
Помічник юриста
Дізнатись більшеВірьовка Анна Сергіївна
Помічник юриста
Помічник, який поєднує уважність до деталей із системним підходом до роботи. Допомагає структурувати інформацію, готувати документи та забезпечувати чіткість та послідовність юридичного процесу.
Читати більше
Горєла Юлія Миколаївна
Старший юрист
Дізнатись більшеГорєла Юлія Миколаївна
Старший юрист
Старший юрист з багаторічним досвідом у галузі господарського, цивільного, сімейного, земельного та військового права. Допомагає в оскарженні незаконних дій державних органів, проводить правовий аналіз будь-яких ситуацій. Забезпечує захист прав та ін...
Читати більше
Горбенко Геннадій Геннадійович
Керівник офісу м. Київ
Дізнатись більшеГорбенко Геннадій Геннадійович
Керівник офісу м. Київ
Магістр права з досвідом роботи в іноземних компаніях та судах першої й другої інстанцій. Спеціалізуюся на військовому та кримінальному праві. Допомагаю розібратися у складних правових ситуаціях, оцінити перспективи справи та визначити чітку стратегі...
Читати більше
Соцький Володимир Геннадійович
Старший юрист
Дізнатись більшеСоцький Володимир Геннадійович
Старший юрист
Захищаємо ваші права та допомагаємо знайти законне вирішення складних ситуацій. Надаємо юридичну допомогу у військовому праві, виконавчих провадженнях, кредитних спорах із банками, МФО та колекторами, сімейних і спадкових справах. Аналізуємо ситуацію...
Читати більше
Спорник Владислав Олексійович
Старший юрист
Дізнатись більшеСпорник Владислав Олексійович
Старший юрист
Професійна юридична допомога: Військове, адміністративне та кримінальне право. Супровід військовослужбовців, військовозобов’язаних та їхніх сімей. Направлення/оскарження ВЛК, Отримання відстрочки, звільнення з військової служби, отримання виплат, ...
Читати більше
Яценко Андрій Віталійович
Юрист
Дізнатись більшеЯценко Андрій Віталійович
Юрист
Спеціалізуюся на вирішенні складних правових питань, де важливі не формальні консультації, а чітка стратегія та професійний супровід на кожному етапі. Основний напрям практики — військове право: питання ТЦК та СП, військового обліку, оскарження ріше...
Читати більше
Євлах Вадим Сергійович
Старший юрист
Дізнатись більшеЄвлах Вадим Сергійович
Старший юрист
Спеціаліст із вирішення юридичних питань у сферах: • Військове право: повний цикл питань від обліку й відстрочок до ВЛК, виплат та звільнення. • Адміністративні справи: скасування незаконних постанов та штрафів. • Кредитні спори: закриття боргів...
Читати більше
Циганок Аліна Володимирівна
Адвокат
Дізнатись більшеЦиганок Аліна Володимирівна
Адвокат
Адвокатка з багаторічним досвідом роботи у судовій системі та юридичній практиці. У своїй роботі цінує професіоналізм, відповідальність і можливість допомагати людям знаходити справедливість. Постійно розвивається, вдосконалює свої знання та відкрива...
Читати більшеДетальніше про нас
відгуки безкоштовної консультації
Що говорять клієнти про Юридичну компанію"Правова Позиція"
Олена

Кредитні правовідносини
Львів
20.11.2026
Дуже вдячна за допомогу у вирішенні мого кредитного питання. Юрист Марія постійно була зі мною на зв’язку, відповідала на всі запитання та супроводжувала процес. Завдяки її роботі вдалося списати незаконно нараховані відсотки по кредиту. Рекомендую за професійність і уважне ставлення... читати більше читати менше
Мирослава Куприк

Відгук про компанію:
Сімейне право
Вінниця
19.11.2026
Звернулася до юридичної компанії «Правова Позиція» з питання розлучення. Ситуація була непроста, оскільки є неповнолітня дитина і з колишнім чоловіком не вдавалося домовитися ні щодо розлучення, ні щодо подальшого утримання дитини. Юристи ознайомилися з документами, пояснили порядок дій та підготували позов до суду. У результаті шлюб було розірвано, а також суд визначив питання щодо аліментів на дитину. Дякую спеціалістам компанії за допомогу, все пройшло набагато спокійніше, ніж я очікувала, і мені не довелося самостійно розбиратися у всіх юридичних нюансах.... читати більше читати менше
Іван Романович
Відгук про компанію:
Пенсійне право
Вінниця
18.11.2026
Звертався в юридичну компанію «Правова Позиція» з питання перерахунку пенсії та її індексації. До цього вже отримував відмову і не дуже розумів, що можна зробити. У компанії ознайомилися з документами, пояснили перспективи та взялися за вирішення питання. Приємно, що все було організовано і не доводилося по кілька разів пояснювати одну й ту саму ситуацію. Дякую за допомогу!... читати більше читати менше
Олена
Відгук про компанію:
Сімейне право
Львів
18.11.2026
Зверталась у «Правову Позицію», бо хотіла розлучитись, але не знала з чого почати і які документи потрібно подавати. Чоловік був проти розлучення. Юристи підготували позов, всі необхідні документи та представляли мої інтереси в суді. В результаті шлюб розірвали, хоча спочатку думала, що це займе набагато більше часу. Дякую за допомогу і супровід справи.... читати більше читати менше
Володимир
Відгук про компанію:
Військове право
Львів
16.11.2026
Звернувся в «Правову Позицію» щодо звільнення з військової служби. Підстава для звільнення була, але командування мене ігнорувало. Звернувся до юристів, вони переглянули мої документи, підготували рапорт та необхідні звернення і супроводжували справу далі. В результаті мене звільнили зі служби. Дякую, що допомогли довести цю справу до кінця.... читати більше читати менше
Марія
Відгук про компанію:
Пенсійне право
Львів
16.11.2026
Зверталась у «Правову Позицію» через те, що Пенсійний фонд неправильно нарахував мені пенсію. Сама кілька разів зверталась у ПФУ, але мені тільки обіцяли перерахунок, а толком нічого не зробили. Юристи перевірили мої документи, знайшли помилку в розрахунку та підготували заяву . Після цього пенсію мені перерахували і сума стала більшою. Дякую за допомогу, добре що звернулась саме сюди.... читати більше читати менше
Віра Юхимівна
Відгук про компанію:
Військове право
Ладижин
14.11.2026
Прийшла до компанії буквально за день до того, як сина мали викликати до ТЦК. Часу не було зовсім, а тут ще й виявилось, що я загубила оригінал довідки про свою інвалідність, залишилась тільки копія з Пенсійного фонду. Чесно, думала, що вже нічого не встигнемо. Адвокат не почав панікувати разом зі мною, а просто взявся розбиратись, з чим працювати можна. Поїхали разом до ЦНАП, зібрали все, що треба, і подали документи на відстрочку для сина, бо я мама з інвалідністю другої групи. І встигли. Сину дали відстрочку. Досі не вірю, що при такому повороті подій все вийшло. Дуже дякую компанії Правова Позиція, що взялися за мою ситуацію, коли часу майже не залишалось.... читати більше читати менше
Галина Вікторівна Бражко
Відгук про компанію:
Пенсійне право
Вінниця
12.11.2026
Звернулася до компанії Правова Позиція через проблему з моєю пенсією. Пенсійний фонд не врахував частину стажу, а тому розмір явно був занижений. Під час консультації юрист швидко розібралася в ситуації, пояснила порядок дій. З підготовкою всіх необхідних документів та заяв також допомогли. В результаті ПФУ зарахував стаж навчання та здійснив перерахунок пенсії. І до суду звертатися не довелося. Щиро дякую за допомогу і хороше ставлення!... читати більше читати менше
Валентин
Відгук про компанію:
Спадкове право
Одеса
11.11.2026
Звернувся за консультацією щодо спадку. Отримав чіткі відповіді на всі свої запитання, детальний аналіз ситуації та зрозумілий алгоритм подальших дій. Сподобалося, що юристи не створюють хибних очікувань, а чесно пояснюють перспективи та можливі ризики. Професійна команда, яка справді знає свою справу. Буду рекомендувати знайомим.... читати більше читати менше
виграшні справи компанії
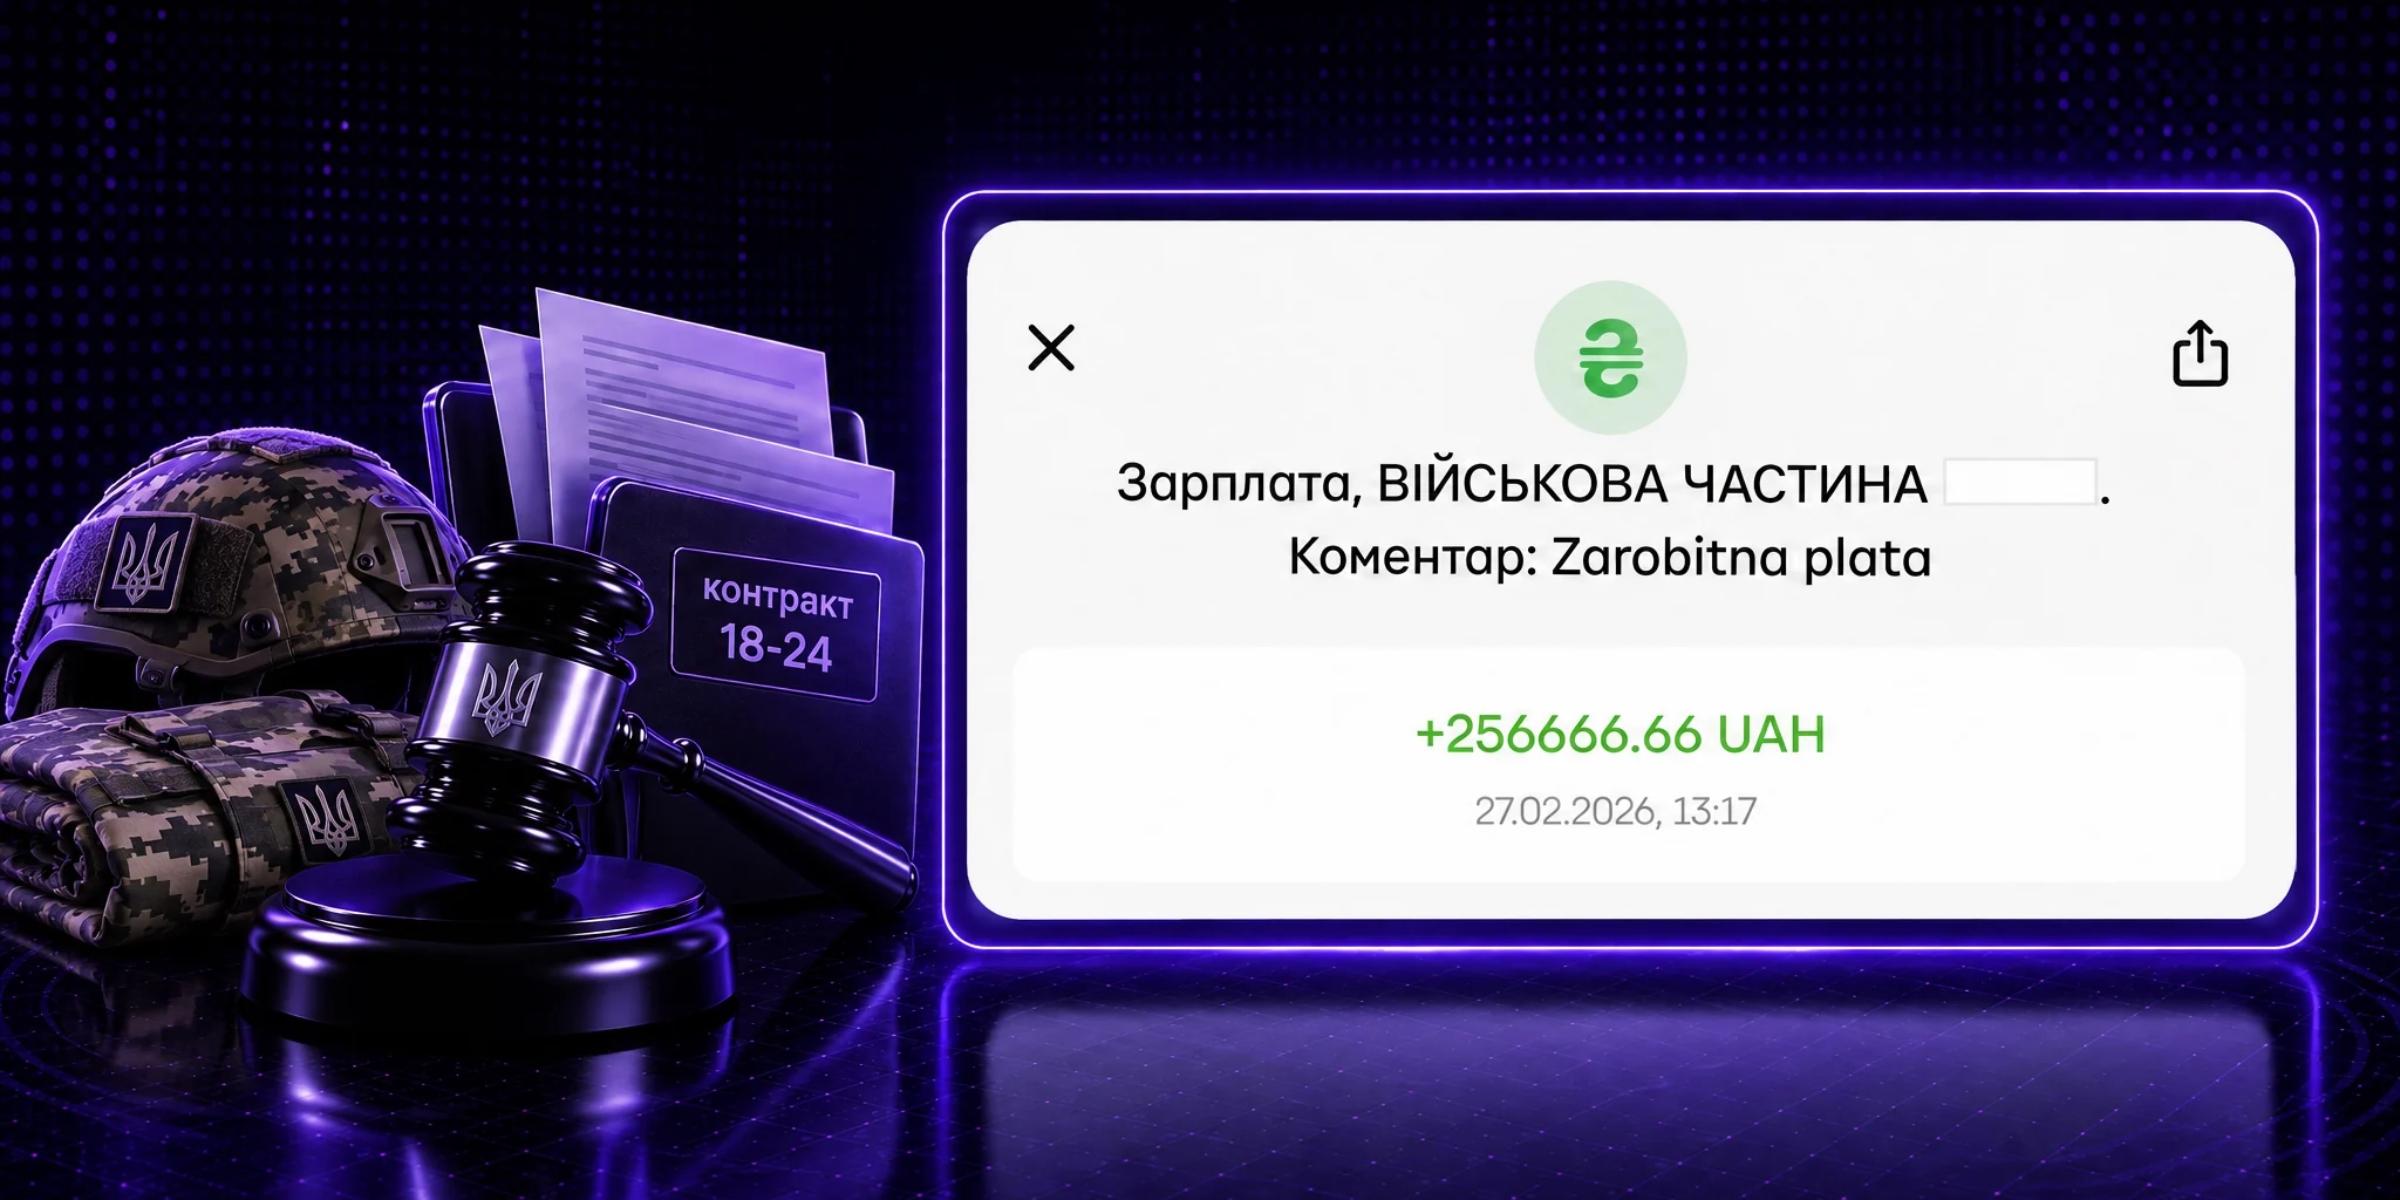
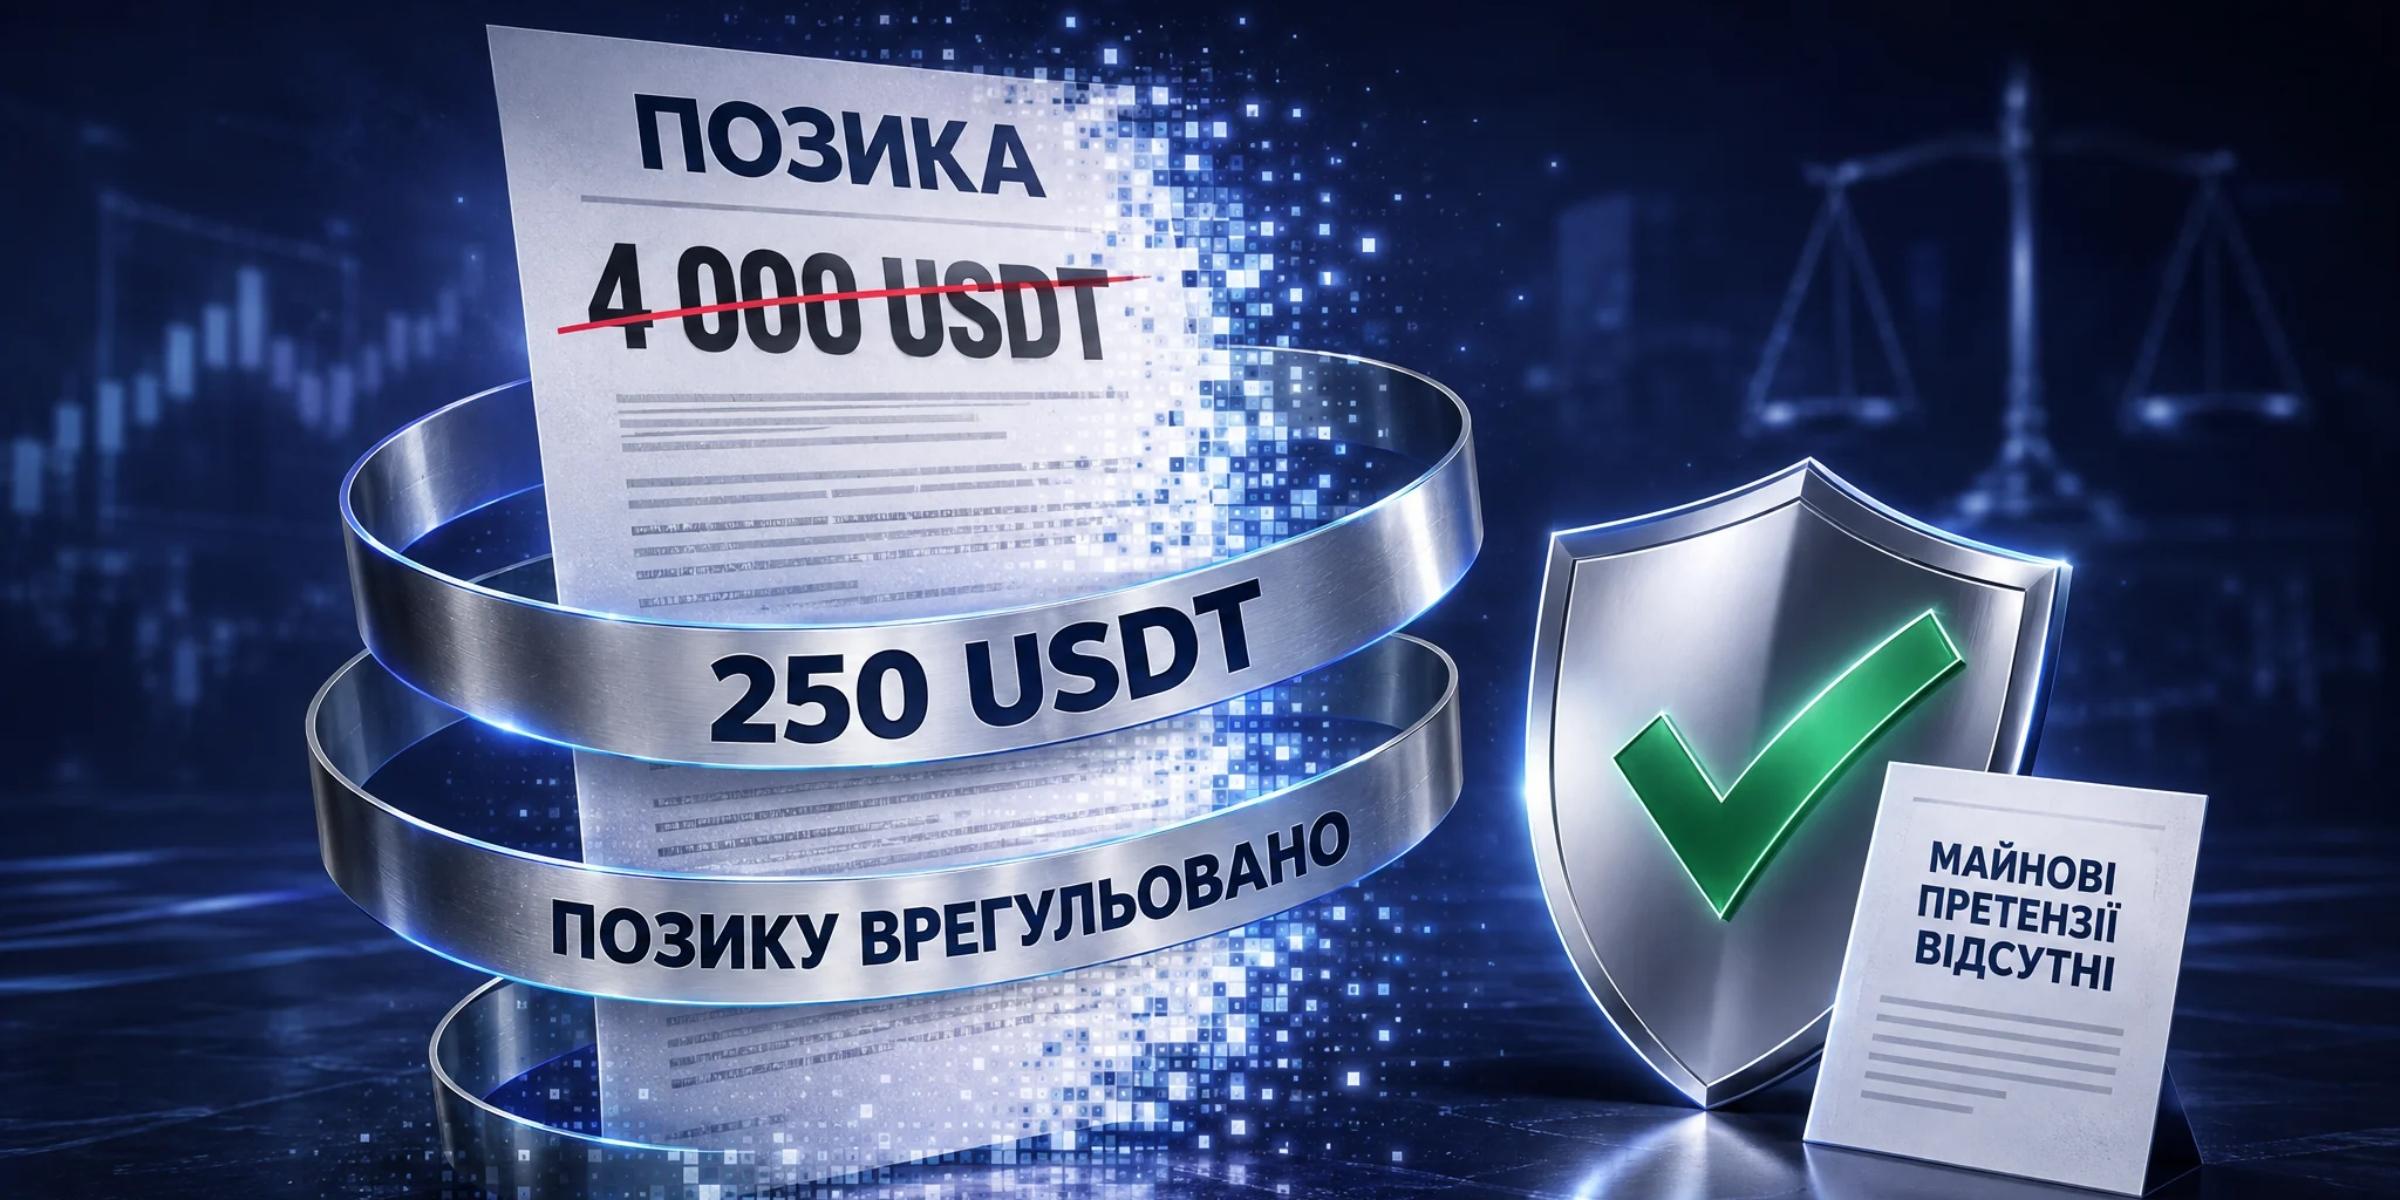
послуги категорії Податкове право
ЮРИДИЧНА ДОПОМОГА ПРИ ПРОВЕДЕННІ ПОДАТКОВИХ ПЕРЕВІРОК
ОСКАРЖЕННЯ ПОДАТКОВИХ ПОВІДОМЛЕНЬ-РІШЕНЬ
ОСКАРЖЕННЯ ШТРАФІВ У СФЕРІ ПОРУШЕНЬ ВАЛЮТНОГО ЗАКОНОДАВСТВА
ОСКАРЖЕННЯ РІШЕНЬ ПРО ВІДПОВІДНІСТЬ ПІДПРИЄМСТВ КРИТЕРІЯМ РИЗИКОВОСТІ ПЛАТНИКА ПОДАТКІВ
ОСКАРЖЕННЯ РІШЕНЬ ПРО ВІДМОВУ У БЮДЖЕТНОМУ ВІДШКОДУВАННІ ПДВ
ОСКАРЖЕННЯ РІШЕНЬ ПРО ВІДМОВУ В РЕЄСТРАЦІЇ ПОДАТКОВИХ НАКЛАДНИХ
ОСКАРЖЕННЯ РЕЗУЛЬТАТІВ ПОДАТКОВИХ ПЕРЕВІРОК
ОСКАРЖЕННЯ ППР ПРО ЗАСТОСУВАННЯ ШТРАФНИХ САНКЦІЙ ЗА ПОРУШЕННЯ СТРОКІВ РЕЄСТРАЦІЇ ПОДАТКОВИХ НАКЛАДНИХ
НАДАННЯ ПОЯСНЕНЬ ТА ОСКАРЖЕННЯ РІШЕНЬ КОМІСІЇ ЩОДО ЗУПИНЕННЯ РЕЄСТРАЦІЇ ПОДАТКОВИХ НАКЛАДНИХ
ВИВЕДЕННЯ ПІДПРИЄМСТВ З ПЕРЕЛІКУ РИЗИКОВИХ ПЛАТНИКІВ ПОДАТКІВ
Не знайшли відповідної чи схожої теми?
Залиште запит на консультацію і наш спеціаліст зв’яжеться з Вами найближчим часом!

Більше новин в наших соцмережах
Не знаєте, як до нас дістатись у місті
Ваше питання — наша відповідальність
Залиште заявку на безкоштовну консультацію, і наші спеціалісти допоможуть вам!
Або напишіть нам:
Терміновий виклик:

м. Київ, вул. Васильківська, 34, станція метро «Васильківська» (головний вхід до TP Centre)
м. Київ, вул. Спаська, 5, станція метро «Контрактова площа»
м. Київ, Харківське шосе, 201–203, станція метро «Бориспільська» (бізнес-центр)
м. Львів, вул. Зелена, 186 (головний вхід до бізнес-центру «Комфорт»)
м. Івано-Франківськ, вул. Галицька, 8 (ТЦ «Ідеал»)
м. Одеса, вул. Асташкіна, 29
м. Вінниця, вул. Київська, 14 (бізнес-центр «Corpus»)
м. Полтава, вул. Шевченка, 80 (поруч Автостанція №2 та Полтавагаз)
Залиште свій відгук
Зателефонуємо безкоштовно
за 30 секунд!
Ваше питання — наша відповідальність
Ваш номер телефону
Терміновий виклик:
Дякуємо! Ми Вам зателефонуємо у найближчий час
Юрист на зв'язку!